东方财富财经早餐 11月5日周四
2026-11-05 · 配资服务
据财联社报道,市场为何在4日午后突然转向记者采访的12家基金公司将此次反弹的原因集中在三方面:一是美国中期选举结果逐渐明朗,外部不确定性阶段性释放,市场风险偏好回升;二是国内稳市政策接连落地,回购增持再贷款、互换便利及ETF资金形成支撑;三是科技股此前跌幅较深,估值和筹码压力得到释放, 半导体 、算力等产业链的业绩和订单预期又为反弹提供了支撑。对于此次反弹,
据财联社报道,市场为何在4日午后突然转向记者采访的12家基金公司将此次反弹的原因集中在三方面:一是美国中期选举结果逐渐明朗,外部不确定性阶段性释放,市场风险偏好回升;二是国内稳市政策接连落地,回购增持再贷款、互换便利及ETF资金形成支撑;三是科技股此前跌幅较深,估值和筹码压力得到释放, 半导体 、算力等产业链的业绩和订单预期又为反弹提供了支撑。对于此次反弹,多家机构认为,当前市场仍以超跌后的估值修复和情绪回暖为主,单日大涨尚不足以确认趋势反转。 后续成交能否持续放大、增量资金能否跟进,以及科技板块盈利预期能否改善,将是决定反弹持续性的关键 。
近日,有关监管对投行进行“非正式”窗口指导、暂停IPO的传闻持续发酵,引发市场高度关注。暂停IPO传闻发酵正值市场行情震荡,多个金融监管部门推出一系列稳市政策之际。对此,记者向多位业内人士了解到, 部分券商投行人士已接收到会放慢甚至停止推进IPO的安排 ,但也不必解读为全面“关闸”。
近日,中国人民 银行 开展第三次证券、基金、保险公司互换便利(SFISF)操作,本次操作总额1000亿元,中标费率10bp,互换期限1年、可视情展期。多家券商积极响应政策号召,中标本次互换便利操作, 记者不完全统计,券商已中标的互换便利总金额已经达到575亿元 。
高通 预计第一财季营收104亿美元至112亿美元,预估105.5亿美元 ;预计调整后每股收益2.15美元至2.35美元,预估2.32美元。 高通 第四财季调整后每股收益2.17美元,上年同期3美元,预估2.16美元;经调整营收104.4亿美元,同比减少7.3%,预估101.2亿美元; 物联网 收入18.9亿美元,同比增加4.5%,预估18.4亿美元; 汽车 部门营收19.9亿美元,同比增加89%,预估16.9亿美元;调整后运营收益27.7亿美元,同比减少27%,预估27.3亿美元。 Arm Holdings第二财季调整后每股收益为52美分,高于预估的47美分 ;调整后净利润为5.66亿美元,高于预估的5.142亿美元;调整后营业利润为6.38亿美元,高于预估的5.757亿美元。Arm Holdings预计第三财季营收为14.9亿至15.9亿美元,预估为15.3亿美元。
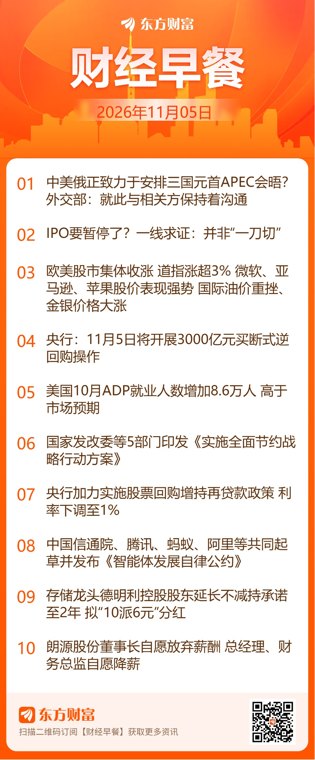
央行公告,为保持 银行 体系流动性充裕,2026年11月5日,中国人民 银行 将以固定数量、利率招标、多重价位中标方式开展3000亿元买断式逆回购操作 ,期限为3个月(91天),到期日为2027年2月4日(遇节假日顺延)。
11月4日,外交部发言人毛宁主持例行记者会。法新社记者提问,据《金融时报》报道, 北京、莫斯科和华盛顿方面正致力于安排中俄美元首在深圳APEC会议期间进行会晤 。请问中国外交部能否证实,是否有计划举行三位国家元首之间的会晤对此,毛宁表示:“中方就中俄美元首会晤同相关方保持着沟通。”
央行4日起加力实施股票回购增持再贷款政策,将再贷款利率下调0.25个百分点至1%,支持对象为21家全国性银行和5家系统重要性城商行,支持比例100%、期限1年。工行、中信等多家银行正加大与上市公司对接力度, 推动贷款落地,预计贷款利率将跟随央行同步下调 。但银行人士坦言,“缺乏有效的信贷需求,依然是股票回购增持再贷款的最大拦路虎。”
美国10月ADP就业人数 增加8.6万人,预估为增加6.7万人 ,前值为增加9万人。
国家发展改革委等5部门印发《实施全面节约战略行动方案》。其中提到,加快提升资源化利用水平。 加快布局一批稀 贵金属 资源循环利用项目,推进有价组分回收和高值化利用 。促进废 塑料 、废旧纺织品等回收利用。到2030年,大宗固体废弃物年利用量达到45亿吨左右。
近日,全国重点实验室共建单位 中国电信 研究院、长飞公司联合 中兴通讯 , 共同完成全球首个千公里空芯光纤双向实时传输验证 :在1007.48公里空芯光纤链路上,实现扩展C+L波段单波800Gb/s(PCS-16QAM调制)单纤双向传输,总容量达128Tb/s(太比特每秒),将空芯光纤实时传输的距离纪录推至新的高度,标志着我国在下一代光 通信 关键核心技术上再获里程碑式突破。
集邦咨询旗下DRAMeXchange发布数据显示,10月通用型DRAM产品(DDR48Gb 1Gx8)的平均合约价格达到27.5美元,较上月26美元环比上涨5.77%;对比2016年6月开始追踪统计时的2.9美元的价格,如今已经累计上涨约9.5倍。 集邦咨询预测,今年第四季度PC DRAM合约价将环比上涨13%-18% 。
11月4日,在2026年世界互联网大会乌镇峰会“互联网企业家论坛”上,宇树科技创始人王兴兴谈及 机器人 行业的技术突破时表示,随着物理AI模型实现自进化, 机器人 有望提高数据利用效率,加快技术迭代。对于 机器人 行业的突破时间,王兴兴给出了相对乐观的判断。他表示, 2027年很大概率会成为 机器人 行业或 机器人 模型发展的一个临界点 。
中国微短剧出海热度持续攀升,迎来全球化发展的高光时刻。近期,海外行业圈内正发生一个极具标志性的变化: 汉语拼音“duanju”已成为一个专属英文单词,专门用以代指微短剧 。目前,“duanju”一词已被海外百科网站收录,纵观近两年(2024年11月-至今)数据,该词条浏览量呈急剧增长之态势。
中国信通院、华为、阿里、腾讯、小米等20家单位4日联合发布《智能体发展自律公约》。其中提到,建设智能体互联基础设施。共建可互联的基础设施。不断降低智能体跨域发现连接成本, 支撑智能体互联协同;加速智能体赋能千行百业 。
德明利 :公司董事会审议通过2026年第二次中期利润分配预案,以总股本3.18亿股为基数,拟向全体股东每10股派发现金红利6元,合计派现1.91亿元,不送红股,不进行资本公积金转增股本。公司控股股东、董事长李虎承诺延长一年不减持公司股票, 即自2026年7月27日起24个月内,不以任何方式减持其持有的公司股票 。
杰瑞股份 :公司全资子公司杰瑞油气工程收到业主方(阿联酋阿布扎比国家石油公司陆上公司,简称“ADNOC Onshore”)发送的三份项目授标函, 涉及总金额约26.97亿美元(约合181.16亿元) 。项目尚未签署正式合同,对公司2026年度财务状况及经营业绩不会构成重大影响。
亨通光电 :公司控股股东亨通集团计划自公告披露之日起12个月内,通过上交所系统以集中竞价方式增持公司股份, 拟增持金额不低于4亿元且不超过6亿元 。截至公告披露日,亨通集团持有公司股份5.94亿股,占总股本的24.07%。
江苏雷利 :公司实际控制人、董事、总经理苏达于2026年11月4日收到证监会《立案告知书》,因涉嫌信息披露、减持违法违规, 证监会决定对其立案 。本次调查仅针对苏达个人,公司各项业务及经营管理正常,不会对董事会运作及日常经营产生重大影响。
朗源股份 :公司董事长赵征 自愿放弃自2026年10月1日起按公司薪酬管理制度应领取的薪酬并退还部分薪酬 。自2026年10月1日起,公司董事、总经理曹宇晨自愿降低薪酬的50%,董事、财务总监王涛自愿降低薪酬的30%,至其本人另行书面决定恢复领取薪酬之日止。
腾亚精工 :公司实际控制人之一致行动人南京倚峰、南京运航拟将合计持有的公司2075.38万股,占公司总股本的10%, 通过协议转让的方式分别转让给马俊及芯景铄(上海)科技有限公司 。本次转让价格为11.57元/股,交易总金额为2.4亿元。
三环集团 :公司拟使用自有资金或自筹资金以集中竞价方式回购部分A股股份, 回购资金总额不低于5亿元且不超过10亿元 ,回购价格不超过100元/股,用于维护公司价值及股东权益。
高通 拿下公司史上最大5G交易: 北京时间周三晚间,高通宣布与 SpaceX 达成一项多年合作协议,为后者旗下“星链移动”(Starlink Mobile)计划建设的美国全国性地面5G网络基站提供技术支持。此次合作涉及“数万个”5G基站站点,预计将从2027年开始部署。
欧洲 天然气 : 北极冷空气今年或比往年更早南下,令库存已处多年低位的欧洲 天然气 市场再添变数。有媒体分析认为,欧洲距离更深一轮能源危机或许只差几次寒潮,欧盟 天然气 价格可能在明年春季前持续高企。国际能源署(IEA)当地时间11月3日也在最新报告中警告称,欧洲天然气库存偏低,一旦遭遇供应中断将难以招架,明年3月下旬库存可能降至10%以下。
欧洲议会拟放宽2035年 汽车 减排目标: 欧洲议会议员周三投票支持放宽欧盟2035年 汽车 减排目标,将新车减排要求从100%下调至87.5%。 随着欧洲汽车产业面临越来越大的压力,欧盟立法者正逐步倾向于给予车企更多灵活性,以降低其向电动汽车转型的难度。
Shibor : 11月4日,隔夜shibor报1.2650%,下跌2.41个基点;7天shibor报1.3290%,下跌1.3个基点;3个月shibor报1.4000%,下跌0.15个基点。
欧债: 欧市尾盘,英国10年期国债收益率下跌13.0个基点,报5.126%。法国10年期国债收益率跌18.4个基点,报4.768%。意大利10年期国债收益率跌15.5个基点,报4.313%。西班牙10年期国债收益率跌10.8个基点,报3.822%。希腊10年期国债收益率跌14.9个基点,报4.106%。
美债: 纽约尾盘,美国10年期国债收益率跌7.41个基点,报4.8879%。两年期美债收益率跌5.62个基点,报4.5747%;30年期美债收益率跌4.92个基点,报5.2772%。2/10年期美债收益率利差跌1.996个基点,报+30.908个基点。10年期通胀保值国债(TIPS)收益率跌2.79个基点,至2.6273%;两年期TIPS收益率涨7.83个基点,至2.3209%,11:07跌至2.1311%以来持续走高;30年期TIPS收益率跌2.60个基点,至3.0850%。
国内 期货 : 11月4日,国内商品 期货 收盘,主力合约多数下跌。跌幅方面,低硫燃油跌超6%,燃油跌超5%,碳酸 锂 跌近4%,苯乙烯、纯苯、棕榈油、沥青跌近3%,沪锡、PVC、20号胶、对二甲苯、LPG跌超2%, 橡胶 、原油、豆二、PTA跌近2%,瓶片、豆粕、菜粕、豆油、铸造 铝 等跌超1%;涨幅方面,钯涨超4%,沪银、烧碱涨超3%,沪金、多晶硅涨超2%, 纯碱 、玻璃、纸浆、 铁矿石 、铂等涨超1%。
国际 黄金 : COMEX 黄金 期货当月连续合约上涨132.80美元,涨幅3.37%,报4073.2美元/盎司。COMEX 白银 期货当月连续合约上涨2.57美元,涨幅5.16%,报52.32美元/盎司。现货 黄金 上涨135.05美元,涨幅3.44%,报4065.26美元/盎司。现货 白银 上涨2.52美元,涨幅5.06%,报52.32美元/盎司。
国际原油: 国际油价11月04日下跌。截至发稿,纽约商品交易所NYMEX原油期货当月连续合约下跌7.55美元,报每桶88.54美元,跌幅为7.86%。
国际金属: LME期 铜 收跌25美元,报14011美元/吨。LME期 铝 收涨2美元,报3047美元/吨。LME期锌收涨16美元,报3807美元/吨。LME期铅收跌2美元,报1882美元/吨。LME期 镍 收涨432美元,报15779美元/吨。LME期锡收跌440美元,报46995美元/吨。LME期 钴 收平。
国际 农产品 : 纽约尾盘,彭博谷物分类指数跌0.33%,报29.5508点。CBOT玉米期货涨0.73%,报4.4575美元/蒲式耳。CBOT小麦期货涨0.04%,报5.9925美元/蒲式耳。CBOT大豆期货跌0.82%,报12.0375美元/蒲式耳,豆粕期货涨0.72%,豆油期货跌2.90%。CBOT瘦肉猪期货跌1.92%,活牛期货跌0.07%,饲牛期货跌0.76%。
人民币: 11月4日,在岸人民币北京时间16:30收报6.6770,较上一交易日下跌5点。离岸人民币北京时间18:00报6.6732,较上一交易日下跌23点。在岸/离岸人民币北京时间18:00价差为4点。
人民币外汇掉期: 11月4日,截至北京时间16:30,美元兑人民币6个月掉期报-941.5点,美元兑人民币1年掉期报-1961.96点。
美元: 美元指数4日下跌。衡量美元对六种主要货币的美元指数当天下跌0.3%,在汇市尾市收于101.566。截至纽约汇市尾市,1欧元兑换1.1223美元,高于前一交易日的1.1190美元;1英镑兑换1.3468美元,高于前一交易日的1.3415美元。1美元兑换158.49日元,低于前一交易日的158.73日元;1美元兑换0.8172瑞士法郎,低于前一交易日的0.8209瑞士法郎;1美元兑换1.3972加元,低于前一交易日的1.4003加元;1美元兑换9.7435瑞典克朗,低于前一交易日的9.7940瑞典克朗。